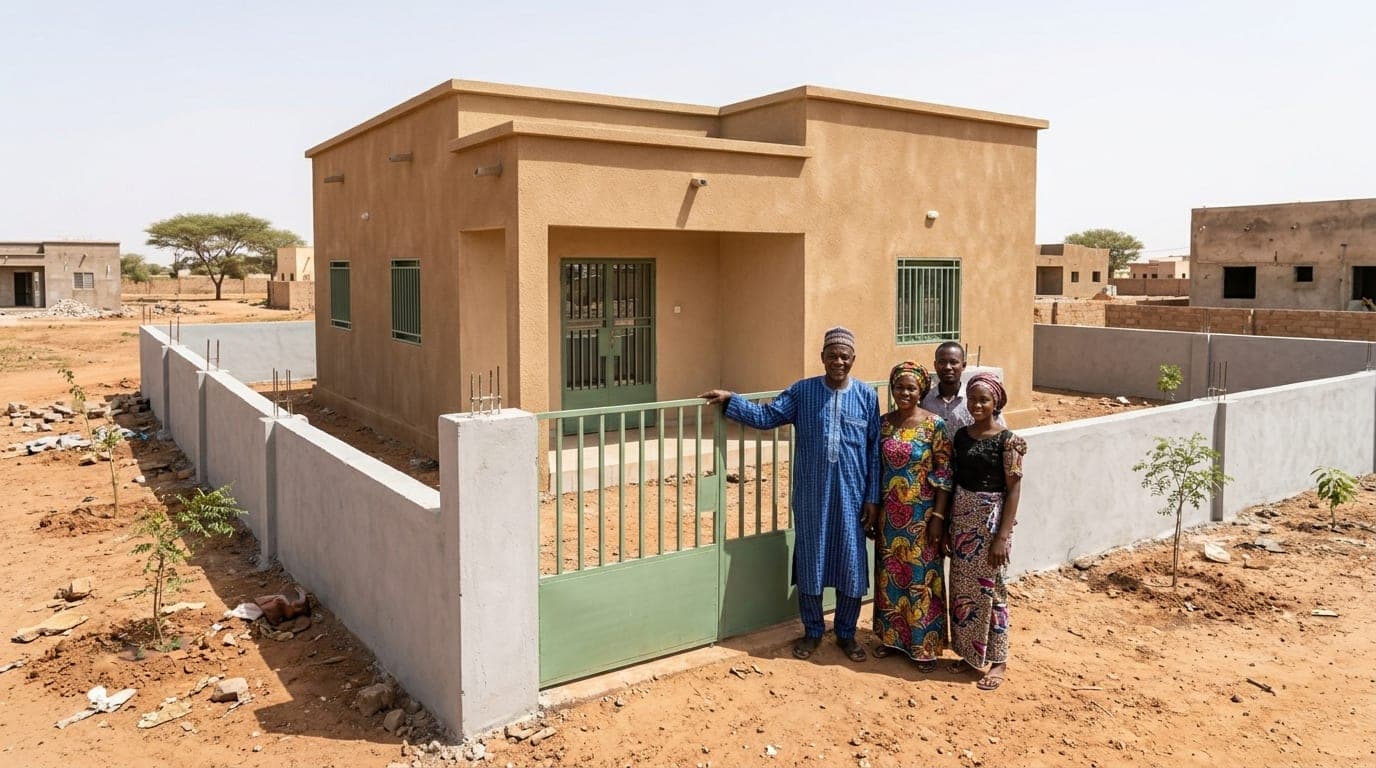
« Maison neuve au Niger : deux ans d'exonération d'impôts fonciers, si le propriétaire dépose une déclaration dès l'achèvement des travaux. »
Au Niger, les impôts fonciers s'appliquent aux propriétés bâties, quels que soient les matériaux, en dur, semi-dur, banco amélioré ou ordinaire (Code général des impôts, article 155). Une maison neuve bénéficie toutefois d'une exonération temporaire.
Deux ans d'exonération
Les constructions nouvelles sont exonérées des impôts fonciers pendant deux ans, sauf celles qui produisent des revenus, par exemple un logement mis en location. Pour les sociétés qui construisent leur siège ou leurs succursales au Niger, l'exonération est portée à cinq ans (article 157).
Une déclaration dès l'achèvement
Pour en bénéficier, le propriétaire doit déposer, dès l'achèvement des travaux, une déclaration sur l'imprimé fourni par l'administration fiscale, avec une copie du titre foncier ou de l'acte de cession enregistré. Une construction est achevée dès qu'elle est habitable. Sans déclaration, elle est imposée dès le 1er janvier de l'année qui suit son achèvement ; une déclaration tardive ne donne droit à l'exonération que pour la période restant à courir (article 158).
Questions fréquentes
Combien de temps une maison neuve est-elle exonérée d'impôts fonciers ?
Deux ans pour une construction nouvelle ; cinq ans pour une société qui construit son siège ou ses succursales au Niger.
Une maison mise en location en bénéficie-t-elle ?
Non : les constructions productives de revenus sont exclues de l'exonération.
Quand faut-il déclarer la construction ?
Dès l'achèvement des travaux, c'est-à-dire dès qu'elle est habitable, avec une copie du titre foncier ou de l'acte de cession enregistré.
À lire aussi
Sources
En résumé
Gardez à portée de main le titre foncier ou l'acte de cession enregistré : il doit être joint à la déclaration (article 158).